Bestehende Verträge einordnen
Viele wissen nicht, was in ihrem Vertrag steht. Wir schauen rein und sagen, ob er zum Vorhaben passt oder besser anders eingesetzt wird.
Bausparen hat einen Ruf, der ihm teils vorauseilt. Es ist kein Allheilmittel, aber in zwei Situationen ein sehr gutes Werkzeug: als Zinssicherung für später und als Baustein in einer Finanzierung.
20 Minuten · kostenlos und unverbindlich
Bausparen ist ein Werkzeug, kein Produkt, das jeder braucht.
Viele wissen nicht, was in ihrem Vertrag steht. Wir schauen rein und sagen, ob er zum Vorhaben passt oder besser anders eingesetzt wird.
In einer Finanzierung kann ein Bausparvertrag den Teil abdecken, der später zinssicher sein soll. Das ist etwas anderes, als damit ein Haus zu bezahlen.
Vermögenswirksame Leistungen, Wohnungsbauprämie, Arbeitgeberanteile, Geld, das oft ungenutzt liegen bleibt.
Wenn es in deiner Situation nichts bringt, sagen wir das. Ein Vertrag, der nicht passt, kostet nur Beitrag.
Vereinfacht besteht ein Bausparvertrag aus zwei Teilen: Erst sparst du ein Guthaben an, danach steht dir ein Darlehen zu, zu einem Zins, der schon beim Abschluss feststeht.
Guthaben baust du auf ganz unterschiedliche Arten auf: mit einer monatlichen Sparrate, vermögenswirksamen Leistungen, Einmalzahlungen zwischendurch oder möglichen Prämien. Die Sparrate lässt sich im Rahmen des Tarifs erhöhen, senken oder pausieren.
Ist genug angespart, wird der Vertrag „zugeteilt". Ab dann kannst du das Bauspardarlehen abrufen, mit dem Zinssatz, der von Anfang an vereinbart war. Sondertilgungen sind jederzeit möglich, ohne Vorfälligkeitsentschädigung.
Die Aufteilung hängt vom Tarif ab, 40 zu 60 ist nur ein Beispiel; manche Tarife kommen schon mit rund 30 % angespartem Guthaben in die Zuteilung, dann ist der Darlehensanteil entsprechend größer. Dazu kommt die Abschlussgebühr, je nach Tarif auch eine Kontoführungsgebühr. Der Kern: Der Darlehenszins ist schon heute festgelegt, egal, wo die Marktzinsen zum Zeitpunkt der Zuteilung stehen.
Früher war ein Bausparvertrag auch ein Sparprodukt: Das Guthaben wurde ordentlich verzinst. Das ist heute kaum noch so. Das Guthaben bringt aktuell fast keine Zinsen, dazu kommt die Abschlussgebühr, je nach Tarif auch eine Kontoführungsgebühr. Als reines Sparprodukt funktioniert er damit nicht mehr wie früher. Der Wert liegt heute fast nur noch woanders: darin, sich einen Zins für später zu sichern. Viele Finanzierungen laufen mit 10 bis 15 Jahren Zinsbindung, was danach kommt, weiß niemand. Ein Bausparvertrag legt den Zins für diese Anschlussfinanzierung schon heute fest. Was das in den drei möglichen Fällen bedeutet:
Dein gesicherter Zins greift. Du zahlst für die Restschuld weniger als am dann teureren Markt, genau der Fall, gegen den du dich absicherst.
Du hattest die ganze Zeit Planungssicherheit und weißt früh, was du später zahlst. Ein echter Nachteil entsteht nicht.
Dann brauchst du das Bauspardarlehen nicht zwingend. Ehrlich gesagt: Dann hat die Absicherung Geld gekostet, Gebühren und ein niedrigerer Sparzins. Dein Guthaben bleibt aber flexibel und lässt sich für andere Ziele einsetzen.
Deshalb ist Bausparen kein Selbstläufer für jeden, sondern eine Wette auf steigende Zinsen, die man bewusst eingeht. Wie hoch der Preis dieser Absicherung ist und ob er sich für dich lohnt, hängt an deiner Restschuld und am angenommenen Anschlusszins, das rechnen wir im Gespräch konkret durch. Ein erstes Gefühl gibt dir der Zinssicherungs-Rechner: Schieb den angenommenen Marktzins und sieh, was die Differenz auf deine Restschuld ausmacht.
Das angesparte Guthaben plus Bauspardarlehen fließt in den Kaufpreis.
Der häufigste Fall: den Zins für die Restschuld nach Ablauf der Zinsbindung heute festzurren.
Für wohnwirtschaftliche Maßnahmen, neues Dach, Heizung, Fenster, mit planbarem Zins.
Früh ein kleiner Vertrag, der später beim ersten eigenen Zuhause hilft.
Auch dafür lässt sich ein zugeteilter Vertrag einsetzen.
Wenn die Immobilie vermietet werden soll, gelten eigene Regeln, wir schauen genau hin.
Und wenn ein Bausparvertrag in deiner Situation nichts bringt, sagen wir das genauso, ein Vertrag, der nicht passt, kostet nur Beitrag. Im Kennenlernen ordnen wir deinen Fall ein.
Eine halbe Stunde zuhören sagt oft mehr darüber, ob dir unsere Art liegt, als jeder Text auf dieser Seite.
Lohnt sich Bausparen heute wirklich noch oder ist es nur ein Überbleibsel aus der Zeit unserer Großeltern? In dieser Folge von „Zaster & Zin…
Dass grade die Folge mit dem Thema Zinsbindung & Anschlussfinanzierung so lustig wird, hätte wohl keiner gedacht. But here we are! Wir haben…
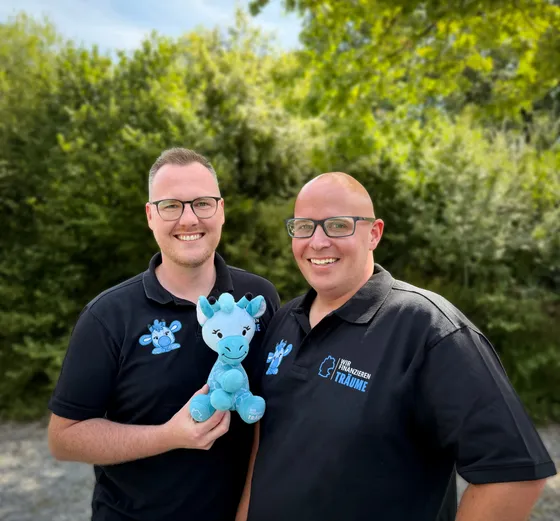
Ein echter Mensch, keine Verkaufsrunde, online oder bei uns im Büro in Verl. Wir hören zu, wo du gerade stehst, und sagen ehrlich, ob und wie wir weiterhelfen können.

Wonach suchst du? Ich zeige dir, wo es steht.